Qué son las titulizaciones hipotecarias
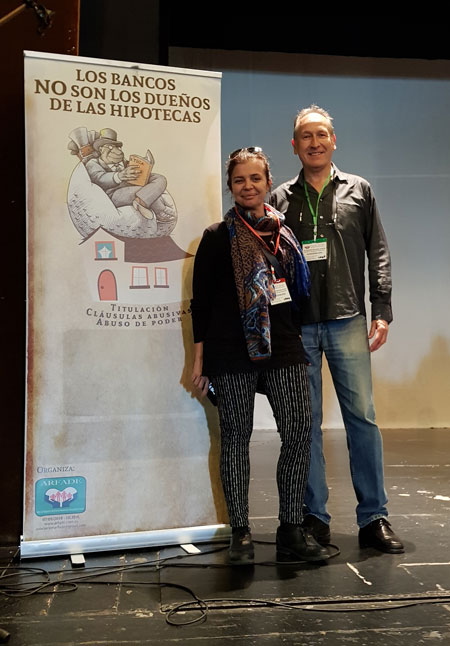
Aliter Abogados Valencia, asistió al III Congreso de Estafas Bancarias y Titulizaciones Hipotecarias celebrado en Abril de 2018 en Carmona, Sevilla. Realizado por ARFADE, Apoyo a la Recuperación de las Familias Afectadas por la Desigualdad en España.
Las titulizaciones hipotecarias consisten en un concepto que lo que hace es agrupar los derechos de crédito en una única cartera. Es un concepto que realizan las entidades bancarias para asegurar sus cobros y minimizar el riesgo de sus operaciones de préstamo. Generalmente, los bancos transfieren esa cartera de derechos de crédito a sociedades o fondos con la finalidad de obtener inversores. La gran ventaja es que estas entidades logran convertir activos poco líquidos en fuentes de obtención de financiación.
Índice de Contenidos [Mostrar]
Sin embargo, los bancos no siempre operan de la misma forma con los activos que poseen. De hecho, puede ocurrir que una entidad no traspase toda la cartera, sino que solo traspasa el riesgo asociado a esa operación. Estos riesgos se convierten en bonos de titulización que el Banco de España clasifica de distinta forma. Por un lado, los bonos a corto plazo también llamados ABS (Asset Backed Securities),que son pagarés de empresa que están respaldados por activos. Por otro lado, tenemos los bonos a largo plazo o llamados ABS a largo plazo.
En este último grupo encontramos los bonos de titulización hipotecaria, los préstamos respaldados por activos que no son préstamos hipotecarios y obligaciones garantizadas por deuda o bonos de titulización, entre otros.
En el año 92 surgen las llamadas titulizaciones hipotecarías que surgen como una vía para que las entidades financieras puedan deshacerse de sus préstamos hipotecarios, vendiéndolos a terceros para así eliminar el riesgo. Cuando esto se produce se llama hipoteca titulizada.
Las entidades bancarias lo que hacen es que convierten los créditos hipotecarios en bonos titularizados y los venden en el mercado de renta fija. Por tanto, el banco vende la hipoteca de un tercero, traspasando así el riesgo y obteniendo un beneficio de la operación.
¿Qué implicaciones tienen?
Conviene que tengamos presente que con la llegada de la crisis esta costumbre arraigada en los bancos trajo importantes problemas, ya que los dueños de hipotecas empezaron a no pagar las hipotecas. Esto supuso una crisis no solo para los que dejaban de pagar, sino también para los inversores y los fondos que habían adquirido estos títulos de deuda.
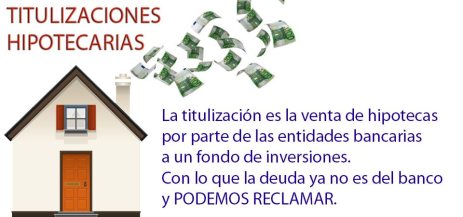
«La titulización de hipotecas consiste en la venta de hipotecas por parte de las entidades bancarias a un fondo de titulización, por lo tanto, el dueño de la deuda ya no es el banco.»
Ejecución hipotecaria
Hasta el año 2007 un artículo de la ley hipotecaria establecía que las entidades bancarias tenían la obligación de comunicar a los dueños de las hipotecas si su hipoteca había sido titularizada. Por tanto, poner en conocimiento de estos deudores si habían cedido su hipoteca a un tercero. Sin embargo, esta obligatoriedad dejó de estar vigente a partir de ese año, ya que en posteriores cambios normativos se eliminó esta obligación de comunicación. Por ello, en caso de ejecución hipotecaria es difícil o casi imposible que el deudor pueda saber si su hipoteca está titulizada.
Ante esta situación, cuanto se realiza una ejecución hipotecaria, lo primero que el deudor debe averiguar es si su hipoteca ha sido titularizada. Para ello, debe consultar la escritura de constitución del fondo de titulización que se hace en el momento del constituir el fondo. Este fondo generalmente se hace propietario de un grupo elevado de hipotecas que forman parte de una masa que hace difícil identificar qué hipotecas han sido titularizadas.
Esta escritura está depositada en la Comisión Nacional del Mercado de Valores, que previo pago de una tasa puede ofrecerte una copia de la escritura. Dentro de todo el entramado de hipotecas que han sido incluidas en esa escritura, es necesario localizar la correspondiente al deudor.
¿Cómo saber si la hipoteca ha sido titularizada?
Para que un deudor pueda tener conocimiento de si su hipoteca ha sido titulizada se puede optar por varias vías:
– Entrega de un escrito al banco solicitando la información sobre este aspecto. Es una vía que habitualmente no suele obtener respuesta.
– Mediante un juzgado exigiendo que el banco entregue los registros especiales contables. Puede ocurrir que el banco se niegue a presentarlos.
– Buscando en la página web de la Comisión Nacional del Mercado de Valores. Es una tarea ardua y compleja porque no resulta nada fácil encontrarlo.
Si por alguna de estas vías se obtiene la información, tenemos el primer paso para defendernos en caso de que se produzca una situación de impago de la hipoteca. Hay que tener en cuenta que la situación descrita supone una ventaja para aquellos que deban afrontar un proceso de ejecucion hipotecaria. Conocer si la hipoteca está dentro de las que han sido vendidas a un tercero por el banco es fundamental en caso de tener que reclamar.
Si por algún motivo el deudor de la hipoteca no puede seguir realizando el pago de las cuotas, el banco puede proceder a exigir su pago y realizar la ejecución de la hipoteca. Sin embargo, si esa hipoteca ha sido titulizada, el banco ya no es el acreedor legítimo de la hipoteca, porque al haber vendido esos títulos hipotecarios a un tercero ha perdido la legitimidad para reclamar el pago de la hipoteca. En estos casos, los juzgados pueden considerar como nulas esas reclamaciones y archivar el caso por no estar legitimado legalmente para esta demanda.
En estos casos no quiere decir que se pueda dejar de pagar la deuda pendiente, pero sí es posible frenar cualquier tipo de actuación de embargo por parte de una entidad bancaria. En cualquier caso, es recomendable contar con algún despacho de abogados que pueda asesorarte ante un caso de titulizaciones hipotecarias. Con la ayuda y el asesoramiento de abogados especializados será más sencillo contar con la información necesaria para saber cuál es la situación particular de cada persona y qué acciones es posible emprender en cada caso.
Conviene señalar que aunque en la actualidad no es tan habitual que los bancos realicen tantas titulizaciones debido a los problemas que se dieron en la época de crisis por estas prácticas, sigue existiendo un volumen de hipotecas titulizadas.
Abogados de Valencia
Unos buenos abogados de Valencia podrán indicar en qué casos es posible ejercer una oposicion a la ejecucion hipotecaria si se trata de un caso de hipoteca titulizada o se han dado titulizaciones hipotecarias que no pueden ser exigidas por el banco al no estar legitimado como se ha estado analizando en el artículo.